Фундаментален анализ – Air Liquide SA
Профилът на компанията
Air Liquide SA е френска индустриална група, основана през 1902 г. и със седалище в Париж. Компанията произвежда и доставя индустриални, медицински и специализирани газове, както и технологии и услуги за промишлеността и здравеопазването.
Основният бизнес е Gas & Services. Той обслужва металургията, химическата индустрия, рафинериите, хранителния сектор, фармацията, болниците, домашното здравеопазване и производството на полупроводници. Сред ключовите газове са кислород, азот, аргон, водород и въглероден окис. Второто направление е Engineering & Construction, което проектира и изгражда инсталации за производство на газове и енергийни решения.
Бизнесът има глобален обхват в Европа, Северна и Южна Америка, Азиатско-тихоокеанския регион, Близкия изток и Африка.
Растежът е във фокуса на инвеститорите
Финансовите данни показват интересна комбинация: приходите са почти без растеж през последните две години, но печалбата и маржовете продължават да се подобряват.
Приходите са нараснали от €23.33 млрд. през 2021 г. до €26.94 млрд. през 2025 г. Междинният пик от €29.93 млрд. през 2022 г. е бил повлиян от енергийни цени и валутните ефекти. След това приходите са спаднали до €27.61 млрд. през 2023 г., €27.06 млрд. през 2024 г. и €26.94 млрд. през 2025 г.
Това означава приблизителен ръст от 15.5% за петгодишния период, но почти нулев номинален ръст след 2022 г. С други думи, компанията не разчита основно на продажбен обем. Тя печели повече от ценова дисциплина, ефективност и по-добър продуктов микс.
EBITDA се е увеличила от €5.82 млрд. през 2021 г. до €7.47 млрд. през 2025 г., а нетната печалба е нараснала от €2.57 млрд. до €3.52 млрд. за същите дати. Това е съществено по-бърз ръст от този на приходите.
Брутният марж се е повишил от 59.8% през 2021 г. до 64.2% през 2025 г., докато нетният марж е нараснал от 11.0% до 13.1%. Това е най-силният фундаментален сигнал: рентабилността се подобрява дори при слаба горна линия. ROE е достигнал 13.3% към 31.12.2025 г., спрямо 12.9% през 2021 г.
Балансът остава управляем
Към 31.12.2025 г. съотношението дълг към собствен капитал е 52.1%, а current ratio е 1.2x. Това не показва агресивно задлъжняване, но и не оставя огромен буфер при продължителен спад в индустриалното търсене.
Моделът на Air Liquide обаче има защитни характеристики. Дългосрочните договори, инфраструктурата около производствените инсталации и високите разходи за смяна на доставчик създават устойчивост на приходите. Рискът е, че големите инвестиции във водород, улавяне на въглерод и нисковъглеродни технологии могат да натоварят паричните потоци преди да донесат пълна възвръщаемост.
Качеството вече е оценено
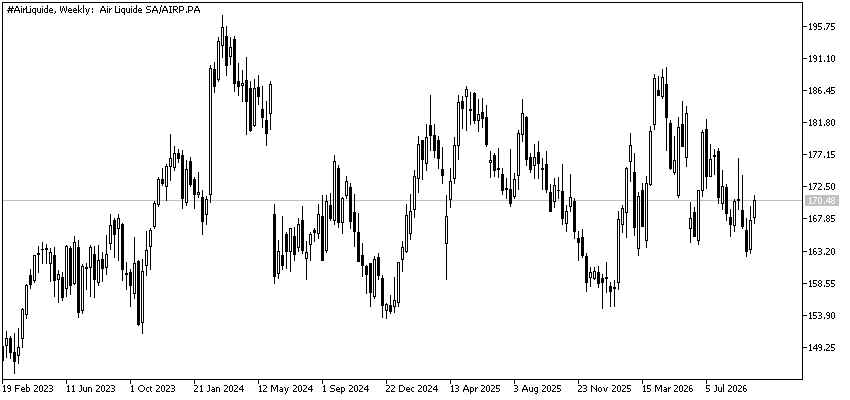
Акцията затвори на €170.88 към 30.09.2026 г., при пазарна капитализация €108.76B към 01.10.2026 г. Текущият P/E е 30.7x, прогнозният P/E е 26.7x, а EV/EBITDA е 16.4x.
Дивидентната доходност е 2.0%. Това не е акция за висок текущ доход, а по-скоро за комбинация от качество, устойчивост и постепенно нарастващ дивидент.
Вътрешният модел за fair value оценява акцията на €156.51, което означава -8.4% fair-value upside. Анализаторският консенсус показва 14.9% възможност за покачване. Разликата е важна: пазарът вижда повече потенциал от консервативния оценъчен модел, но текущата цена вече включва значителна част от очакваното подобрение.
Какво казва пазарът?
Към 21.02.2025 г. компанията е отчела приходи от €27.06B за 2024 г., нетна печалба от €3.31 млрд. и оперативен марж от 19.9%. Ръководството на компанията е повишило средносрочната цел за подобрение на маржа с 2 процентни пункта за 2025 – 2026 г.
Рисковете не са само теоретични. На 23.06.2025 г. от BofA посочиха забавяния при някои проекти за декарбонизация и предупредиха, че оценката около 24x прогнозна печалба може да изисква по-бърз растеж.
Последните тримесечни данни също изискват внимание. За тримесечието, публикувано на 28.07.2026 г., EPS е 3.02 спрямо очаквани 3.39, отрицателна изненада от 10.91%, докато приходите са €7.04 млрд. спрямо очакванията за €7.03 млрд. Акцията е реагирала със спад от 3.22%.
Заключение
Фундаментално Air Liquide SA е качествен бизнес с високи бариери за навлизане, подобряващи се маржове и относително устойчив баланс. Най-силният аргумент е, че печалбата расте по-бързо от приходите.
Най-голямата слабост е оценката. При P/E 30.7x пазарът очаква почти безупречно изпълнение, докато приходите през 2023 – 2025 г. са намалявали. Потенциалът зависи от продължаващо разширяване на маржовете, възстановяване на индустриалното търсене и реална възвръщаемост от енергийната трансформация.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.