Фундаментален анализ – Microsoft Corporation
Профил на компанията
Microsoft Corporation е глобална технологична компания с основни бизнеси в cloud инфраструктурата, корпоративния софтуер, операционните системи, продуктивността, киберсигурността и изкуствения интелект. Бизнес моделът комбинира абонаментни приходи, корпоративни договори и използване на облачни услуги.
Най-важните двигатели са Azure, Microsoft 365, Copilot, Dynamics, LinkedIn, Windows и корпоративните продукти за сигурност. Според Moody’s диверсифицираният бизнес профил, мащабът, високата рентабилност и позициите в инфраструктурния и приложния софтуер подкрепят най-високия кредитен рейтинг Aaa на компанията.
Приходите се ускоряват
Приходите са нараснали от $198.27B през фискалната 2022 г. и до $331.84B през фискалната 2026 г. Това представлява приблизително 13.8% средногодишен ръст. Най-силното ускорение е през последната година, когато приходите се увеличават от $281.72B до $331.84B.
Ръстът показва, че изкуственият интелект вече започва да се превръща в реален корпоративен разход, а не само в технологична тема. Azure осигурява инфраструктурата, Microsoft 365 и Copilot монетизират продуктивността, а корпоративните клиенти намаляват зависимостта от еднократни покупки.
Последният отчетен период е за фискалното последно тримесечие, публикуван на 28.10.2026 г. Приходите са $92.28B спрямо очаквани $90.61B. EPS е $4.89 при консенсус от $4.72. Това е положителна изненада от 3.60%, но реакцията на цената е била отрицателна: -0.22%.
Печалбата е силният коз
Нетната печалба се увеличава от $72.74B през 2022 г. до $133.75B през 2026 г. EBITDA нараства от $97.98B до $194.24B за същия период. Това означава, че оперативният мащаб се разширява по-бързо от самата компания.
Нетният марж достига 40.3% през 2026 г. спрямо 36.1% през 2025 г. Причината е комбинация от по-голям мащаб, силни софтуерни приходи и висока оперативна ефективност. Това е важен контрапункт на опасенията, че инвестициите в AI непременно ще унищожат рентабилността.
Брутният марж обаче намалява от 68.8% до 67.9%. Причината вероятно е нарастващият дял на Azure и AI натоварванията, които изискват повече изчислителна инфраструктура. Тук се намира един от ключовите фундаментални тестове: дали AI приходите ще растат по-бързо от разходите за капацитет и амортизация.
Паричният поток предупреждава
Levered free cash flow спада от $71.61B през 2025 г. до $66.99B през 2026 г., въпреки че приходите и печалбата растат. Това е най-важният слаб сигнал във фундаменталната картина.
Причината е високият капиталов разход за центрове за данни, графични процесори и AI инфраструктура. Moody’s очаква капиталовите разходи да останат в диапазона на високите 40% от приходите през следващите 12 – 24 месеца. Агенцията също очаква оперативният марж да се свие умерено, тъй като Azure има по-нисък марж от традиционния софтуер.
Това не означава автоматично фундаментално влошаване. По-скоро компанията временно превръща част от печалбата си в капацитет за бъдещ растеж. Рискът е този капацитет да бъде изграден преди търсенето да стане достатъчно доходоносно.
Балансът остава здрав
ROE достигна 34.2%, докато ROIC е 24.9%. Това показва, че компанията продължава да генерира висока възвръщаемост върху собствения и инвестирания капитал.
Debt-to-equity е 28.5%, а current ratio е 1.2x. Балансът не изглежда агресивно задлъжнял. Ликвидността е достатъчна за нормалните операции, но капиталовата интензивност на AI означава, че cash flow остава по-важен показател от самата счетоводна печалба.
Оценката не е евтина
Trailing P/E е 27.9x, а forward P/E е 27.8x. Това е премиум оценка, която изисква устойчив двуцифрен ръст на печалбата.
Вътрешната fair value оценка е $576.23, което предполага 7.5% потенциал за покачване. Това е умерен потенциал, а не голям марж на сигурност. Пазарът вече плаща за качеството, Azure и AI възможността. Следователно, разочарование в растежа или маржовете може да доведе до свиване на multiples.
Перспективи и рискове
Консенсусът очаква приходи от $395.12B и EPS от $20.05 за фискалната 2026 г. За фискалната 2027 г. прогнозите достигат $582.91B приходи и $29.59 EPS. Ревизиите са положителни: едногодишната промяна е +7.12% за EPS и +4.94% за приходите.
Бичият сценарий е Azure и Copilot да превърнат AI инвестициите във високорентабилен абонаментен приход. Тогава настоящият капиталов разход ще изглежда като инвестиция с добър резултат.
Мечият сценарий е AI инфраструктурата да расте по-бързо от монетизацията. Тогава маржовете, free cash flow и оценката могат да бъдат под натиск едновременно. Допълнителен риск е, че добрите отчети вече не гарантират ръст на цената. В последните четири тримесечия компанията надминава EPS очакванията, но реакциите на цената са били смесени.
Заключение
Фундаментално Microsoft Corporation остава изключително качествена компания с висок растеж, силни маржове, разумен баланс и мощна корпоративна екосистема. Основният въпрос вече не е дали има AI възможност, а дали възвръщаемостта от AI ще оправдае огромните капиталови разходи.
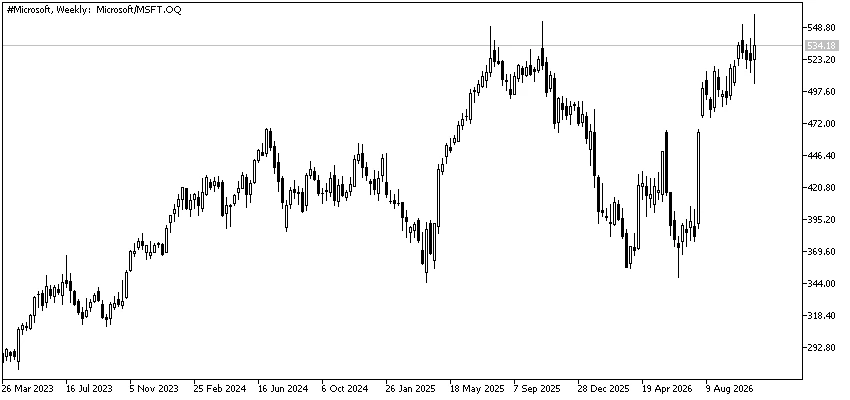
Картината е положителна, но не безусловно. Печалбата и приходите са впечатляващи, докато free cash flow и брутният марж показват цената на експанзията. При текущата оценка акционерите плащат за силно изпълнение, а не за евтина възможност. Най-важните показатели за следене са ръстът на Azure, маржът на облачния бизнес, AI приходите, капиталовите разходи и възстановяването на free cash flow.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.