Фундаментален анализ – DuPont de Nemours
Профил на компанията
DuPont de Nemours е американска компания за „специализирани химически продукти“, която произвежда материали в сегментите Healthcare & Water Technologies и Diversified Industrials. След отделянето на Electronics бизнеса през ноември 2025 г. профилът ѝ стана по-компактен, но и по-малко ориентиран към високоръстови полупроводникови пазари. Компанията е изложена на секторите на здравеопазването, водната инфраструктура, авиационната и космическата индустрия, строителството, промишленото оборудване и електромобилите.
Тази трансформация е ключът към анализа. Спадът на приходите не е просто резултат от слабост в търсенето. Значителна част идва от продажба и отделяне на бизнеси. Следователно старите и новите финансови резултати не са напълно съпоставими.
Приходите се свиват
Приходите намаляват от $13.02B през 2022 г. до $6.85B през 2025 г. Това изглежда тревожно, но основната причина е преструктурирането на портфейла, а не единствено оперативен срив. През 2023 г. приходите са $6.61B, през 2024 г. $6.72B, а през 2025 г. $6.85B.
Този модел показва стабилизиране на останалия бизнес. Растежът обаче все още е умерен. Според корпоративните материали, прогнозата за 2026 г. включва продажби от $7.16B – $7.19B и органичен ръст малко над 4%.
Маржовете се възстановяват
Брутният марж се понижава от 36.6% през 2021 г. до 32.8% през 2023 г., но се възстановява до 34.5% през 2025 г. Данните са за годините, приключили съответно на 31.12.2021 г., 31.12.2023 г. и 31.12.2025 г.
EBITDA намалява от $3.19B през 2022 г. до $1.51B през 2025 г., но EBITDA маржът през 2025 г. е приблизително 22.0%. Това е важно, защото компанията е загубила голяма част от приходната си база, но е запазила значима оперативна рентабилност.
Ръководството очаква оперативна EBITDA от $1.75B – $1.77B през 2026 г. Това би означавало приблизителен марж около 24% при средната точка на прогнозата. Следователно основният инвестиционен въпрос е дали по-малката компания може да расте по-бързо чрез по-висока рентабилност.
Печалбата остава неравна
Нетната печалба е $1.01B през 2022 г., но става отрицателна през 2023 г. и 2024 г., съответно -$101M и -$131M. През 2025 г. тя се възстановява до $57M. Това е подобрение, но все още представлява нисък марж от приблизително 0.8%.
Последното отчетено тримесечие, публикувано на 03.11.2026 г., показва EPS от $1.24 спрямо очаквани $1.94. Това е отрицателна изненада от 36.08%, докато приходите от $1.87B почти съвпадат с прогнозата от $1.88B. Въпреки това реакцията на цената е положителна: +6.67% след отчета.
Паричният поток е силата
Levered free cash flow е $1.08B през 2025 г., след $1.56B през 2024 г. и $1.59B през 2023 г. Въпреки по-слабата нетна печалба, компанията продължава да генерира значителен паричен поток.
Това е най-силната фундаментална характеристика на DuPont de Nemours. Паричният поток позволява намаляване на дълга, финансиране на дивиденти и поддържане на инвестиции, дори когато счетоводната печалба е волатилна.
Дългът вече тежи по-малко
Общият дълг намалява от $11.21B през 2021 г. до $3.45B през 2025 г. Това е спад от приблизително 69%. Най-голямото подобрение идва след продажби и отделяния на бизнеси, чиито постъпления са използвани за погасяване на задължения.
Moody’s промени перспективата на стабилна и посочи подобрен ливъридж. Според публикацията съотношението adjusted debt/EBITDA се очаква около 2.5x, спрямо 3.1x в края на 2024 г. Рискът остава свързан с бъдещи придобивания, дивиденти, обратно изкупуване на акции и потенциални PFAS разходи.
Оценката не е евтина
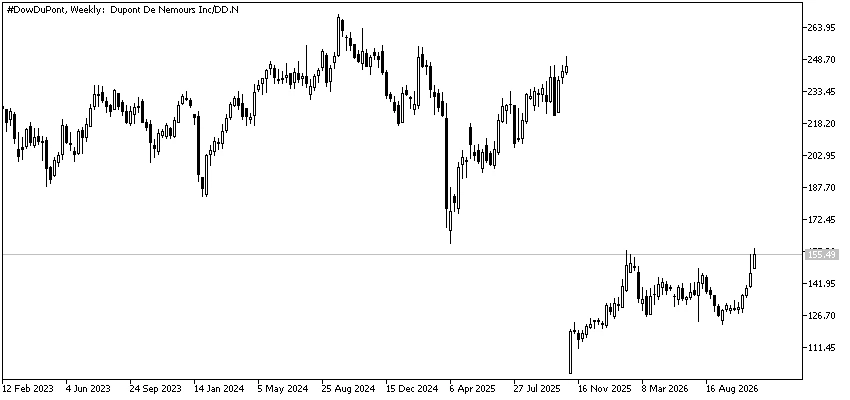
Цената на DuPont de Nemours е $155.61, към 11.11.2026 г. Пазарната капитализация е $20.62B. Акцията е поскъпнала с 27.16% за една година и с 28.26% от началото на 2026 г.
Trailing P/E е 53.2x към 30.09.2026 г., а price-to-book е 1.5x към 30.09.2026 г. P/E изглежда високо за компания с ниска отчетена нетна печалба. То може да стане по-разумно само ако EBITDA расте, маржовете се разширяват и еднократните разходи намаляват.
Моделът за fair value оценява стойността на $165.70, с потенциал от 6.5% към 12.11.2026 г. Това показва умерено, а не значително подценяване.
Основният баланс
Бичият сценарий се основава на по-високи маржове, нисък дълг, силен паричен поток и растеж във водните технологии и здравеопазване. Прогнозата за оперативна EBITDA от $1.75B – $1.77B през 2026 г. подкрепя този сценарий.
Мечият сценарий е свързан с високата оценка, слабия ръст на приходите, цикличността на индустриалния бизнес и риска от допълнителни разходи по PFAS. Последният EPS показва, че подобрението няма да бъде линейно.
Заключение
В обобщение, DuPont de Nemours Inc вече е по-малка, по-малко задлъжняла и по-фокусирана компания. Фундаментът се подобрява, но текущата цена вече отразява голяма част от очакваното възстановяване. Най-важният сигнал през следващите тримесечия ще бъде не приходният ръст сам по себе си, а способността да се превърне в устойчив EBITDA и свободен паричен поток.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.